КДТ - довольно частое явление в жизни декларанта, поэтому сегодня разберемся, что это за зверь...
Есть 3 варианта, когда появляется КДТ:
- по обращению декларанта (до или после выпуска)
- по требованию таможенного органа (до выпуска)
- по решению таможенного органа (после выпуска)
Сегодня разберемся с 3-м вариантом, тем более, что он все чаще встречается в практике участников ВЭД.
КДТ не приходит одна. Обычно ей предшествует камеральная таможенная проверка или проверка документов после выпуска (ст. 325 ТК ЕАЭС), по результатам которой появляется... довольно безликое решение о внесении изменений с приложенной к нему КДТ.
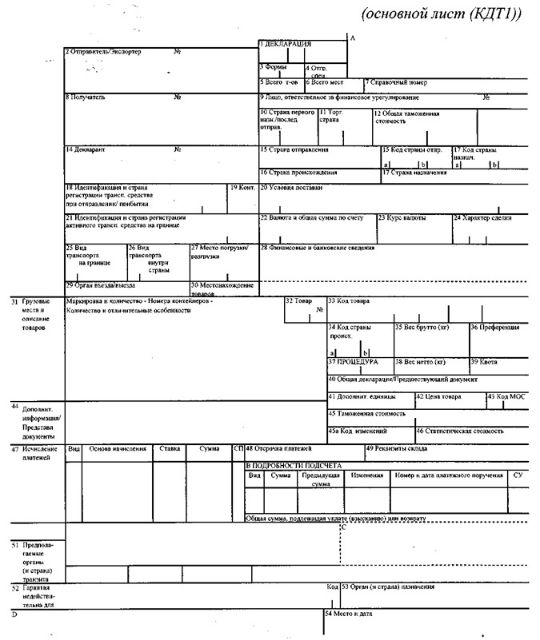
Что и почему пишется в КДТ?
В соответствии с п. 5, 7 и 9 «Порядка заполнения корректировки декларации на товары», в КДТ обязательно заполняются общие графы 1, 3, 5, 7, 14, 54, в остальные графы переносятся только измененные сведения по ДТ, кроме того отдельно перечисленные графы (в т.ч. 33, 44, 45, 45а, 47, "В") заполняются в особом порядке:
В гр. 33 указывается установленный таможенной проверкой код ТН ВЭД ЕАЭС;
В гр. 44 переносятся сведения, заявленные в гр. 44 ДТ, с учетом вносимых изменений (дополнений), а также указываются сведения о документах, подтверждающих вносимые изменения (дополнения), в соответствии с порядком заполнения графы 44 ДТ, утв. решением Комиссии Таможенного Союза № 257 от 20.05.2010.
Согласно подп. 42 п. 15 данного порядка, в гр. 44 КДТ указывается:
акт таможенной проверки под кодом 12007,
решение о внесении изменений (дополнений) под кодом 09033
и соответствующее решение о классификации, как документ, необходимый для целей классификации товара, под кодом 05999, согласно классификатору видов документов, приведенному в Приложении № 8 к решению Комиссии Таможенного союза от 20.09.2010 № 378.
Через знак «/» указывается признак представления документа: 0 - документ не представлен при подаче ДТ;
В гр. 45а указывается восьмизначный буквенно-цифровой код изменений, отражающий суть и причину внесения изменений. Например, здесь может быть указано 1/4/0/0/1/0/А/0 где:
1 – внесение изменений после выпуска товаров
4 - результаты камеральной таможенной проверки
0 –изменения (дополнения) в отношении количества или веса товара отсутствуют
0 – изменения о происхождении товаров и (или) тарифных преференциях отсутствуют
1 - выявление неверной классификации товаров по ТН ВЭД ЕАЭС
0 - изменения (дополнения) в отношении таможенной стоимости отсутствуют
«А» - изменения (дополнения) отсутствуют.
«М» - иные изменения (дополнения) сведений, заявленных в ДТ, об исчисленных (уплаченных) таможенных пошлинах, налогах.
А если следовать логике АТП, «К» - представленные документы, сведения о которых указаны в ДТ, запрошенные (истребованные) таможенным органом при проведении таможенного контроля после выпуска товаров для проверки заявленных в ДТ сведений, влияющих на размер уплаченных таможенных пошлин, налогов, специальных, антидемпинговых, компенсационных пошлин, не подтверждают проверяемые сведения;
0 - изменения (дополнения) иных сведений, заявленных в ДТ, отсутствуют.
Гр. 47 заполняется в соответствии с порядком заполнения соответствующих колонок графы 47 ДТ:
«Вид платежа» - код вида согласно приложению № 9 к решению Комиссии Таможенного союза от 20.09.2010 № 378 (2050 – антидемпинговая пошлина);
«Основа начисления» - база для исчисления платежа (таможенная стоимость);
«Ставка» - установленный размер ставки платежа;
«Сумма» - исчисленный размер платежа;
«СП» (специфика платежа) - код в соответствии приложением № 10 к решению Комиссии Таможенного союза от 20.09.2010 № 378 (в том числе «ИУ» если уплата платежа производится до выпуска товаров, «ВУ», если платеж уплачен (взыскан) после выпуска товаров в полном размере);
Гр. В заполняется, если внесение изменений (дополнений) в сведения, заявленные в ДТ, влияет на размер подлежащих уплате таможенных, иных платежей (гр. 47).
«Вид» и «Сумма» заполняются аналогично гр. 47 КДТ;
«Предыдущая сумма» - переносятся данные из гр. В ДТ. Указывается предыдущая сумма и сумма разности (доначисления или излишне уплаченная со знаком «-»);
«Изменения» - разность величин, указанных в колонках «Сумма» и «Предыдущая сумма», со знаком минус «-», если она отрицательная;
«Номер и дата платежного поручения» - заполняется для ненулевых изменений суммы согласно порядку, предусмотренному для заполнения этого столбца в ДТ (подп. 46 п. 15 порядка, утв. решением Комиссии Таможенного Союза № 257 от 20.05.2010). Через знак тире «-» указываются:
- код вида платежа
- сумма уплаченного платежа;
- цифровой код валюты уплаты
- сведения о налоговом номере лица, уплатившего или за счет денежных средств (денег) которого взысканы суммы платежей.
Кстати, а вы подписаны на наш телеграм канал? Там мы рассказываем о ВЭД и обсуждаем горячие темы, делимся советами и проводим бесплатные прямые эфиры. Вы пока подпишитесь, ну а мы продолжаем...
Эти графы таможенный инспектор также заполняет практически вручную, от чего ошибки неизбежны, особенно если под корректировку попали 3 и больше ДТ. Поэтому в случае спора также тщательно проверяйте эти графы. На войне все средства хороши.
А вот некоторые ошибки, которые допускают таможенные органы при заполнении КДТ:
| № ГРАФЫ КДТ | СОДЕРЖАНИЕ ГРАФЫ КДТ И СУТЬ НАРУШЕНИЯ | НАДЛЕЖАЩИЙ СПОСОБ ОФОРМЛЕНИЯ | |
| 31 | Приведены те же самые сведения о товаре, что и в ДТ, в связи с чем она не подтверждает изменение сведений о товаре, которые явились основанием для доначисления пошлины | Не заполняется | |
| 44 | Дополнена строкой
______/А000042 от 05.07.2023 (Акт там. проверки) | Дополнена строками
______/А000042 от 05.07.2023 (Акт там. проверки) 09033/0 Б/Н от 29.08.2023 (Решение о внесении изменений) 05999/0 РКТ-/_______/000042 от 24.08.2023 (Решение о классификации) | |
| 45а | 1/4/0/0/1/0/А/0, что означает, что по результатам проверки и изменение кода ТН ВЭД ЕАЭС изменения в суммах исчисленных платежей отсутствуют | 1/4/0/0/1/0/М/0, что означает, что по результатам проверки и изменение кода ТН ВЭД ЕАЭС внесены иные изменения в суммах исчисленных платежей | |
| B* * - данные по колонкам «Сумма» и «Предыдущая сумма» здесь не приводятся. | Изменения в строке, касающейся сбора (1010): 0,00; Изменения в строке, касающейся таможенной пошлины (код 2010): -______ (к возврату) и ИНН декларанта; Изменения в строке, касающейся НДС (код 5010): -______ (к возврату) и ИНН декларанта; Общая сумма, подлежащая (взысканию) или возврату: не указана | Изменения в строке, касающейся сбора (1010): 0,00;
Изменения в строке, касающейся таможенной пошлины (код 2010): -______ (к возврату), а в колонке «Номер и дата платежного поручения»: «2010- -_____-643-ИНН декларанта»; Изменения в строке, касающейся НДС (код 5010): -______ (к возврату), а в колонке «Номер и дата платежного поручения»: «5010- -_____ -643-ИНН декларанта» Общая сумма, подлежащая (взысканию) или возврату: -___________ |
Могут ли эти ошибки стать основанием для отмены решения о внесения изменений?
Сами по себе вряд ли - вышестоящие таможенные органы и суды на такие огрехи инспекторов не обращают внимания, если при доначислении не допущены другие вопиющие нарушения прав участника ВЭД. Например, документы декларанту не направлены или направлены не во время, не подписаны надлежащим или неуполномоченным лицом, расчет доначисления выполнен с ошибками.
Но для уверенного вывода о перспективах защиты прав наши эксперты анализируют весь объем документов и процесс корректировки.
Другие публикации
на тему soft-skills и полезных привычек в ВЭД
в нашем Блоге